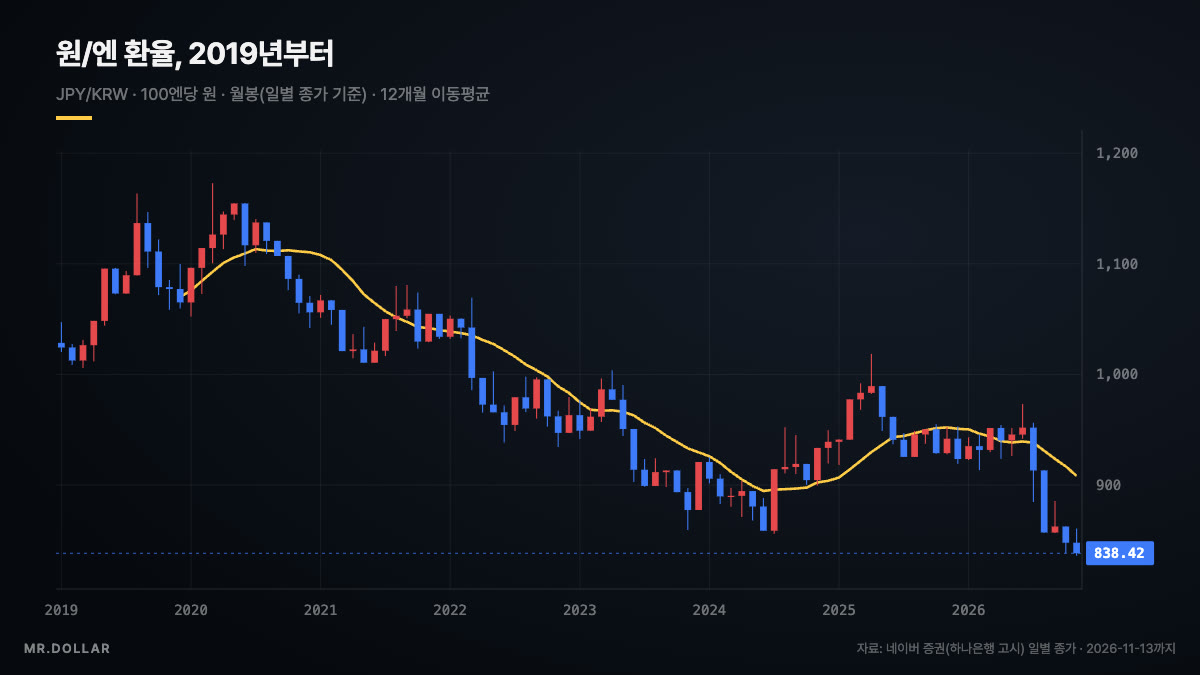
신동아 2026년 11월호에 실린 「달러 버금가는 기축통화, 엔화 주목할 때」를 요약하고, 칼럼 속 숫자를 해외 원자료로 다시 확인해 덧붙였습니다. 전문은 맨 아래 원문 링크에서 읽을 수 있습니다.
달러가 석 달 만에 200원 넘게 빠지자 외화 투자자들은 '지금이 기회'라며 분주해졌습니다. 그런데 달러보다 훨씬 깊이 가라앉은 통화에는 좀처럼 눈길이 가지 않습니다. 엔화입니다. 달러와 엔화는 둘 다 기축통화이자 안전자산인데, 왜 기회는 달러에만 있다고 믿을까요?
달러가 다시 오른다는 말, 근거는 약합니다
1,400원 선이 깨지자 매수에 뛰어든 사람이 많았고, 1,200원대까지 더 내려간다고 보는 쪽보다 다시 1,400원대로 오른다고 보는 쪽이 훨씬 많았습니다. 칼럼은 그 믿음을 국제결제은행(BIS)의 실질실효환율로 점검합니다. 한 나라 돈을 주요 교역국 통화 전체와 견주고 물가 차이까지 반영해, 그 돈이 지금 얼마나 비싼지 싼지를 재는 체온계 같은 지표입니다.
10월 19일 원·달러 환율이 1,330원대까지 내려왔는데도 원화의 실질실효환율은 2020년을 100으로 볼 때 90대 초반이었습니다. BIS가 11월 12일 내놓은 9월 값으로 다시 보면 원화는 92.73으로 1994년 이후 평균 101.9보다 9% 낮고, 달러는 107.11로 평균 94.9보다 13% 높습니다. 환율이 많이 떨어졌다는 느낌과 달러가 실제로 싼 자리에 있다는 사실은 따로 봐야 한다는 것이 칼럼의 첫 진단입니다.

원화보다 더 싼 엔화
엔화는 사정이 다릅니다. 2021년을 기점으로 미국은 금리를 가파르게 올리고 일본은 완화를 이어 가면서, 벌어진 금리차를 따라 돈이 엔화를 떠났습니다. 그 뿌리였던 일본의 정책이 지금 방향을 틀었습니다. 일본은행은 2024년 3월 17년 만에 금리를 올리며 마이너스 금리를 끝냈고, 올해 9월 18일에는 정책금리를 1.25% 정도로 올렸습니다. 아홉 명 가운데 일곱 명이 찬성한 결정이었고, 금리는 30여 년 만에 가장 높아졌습니다.
그런데도 10월 중순 원·엔 환율은 100엔당 840원대였습니다. 정책은 돌아섰는데 환율은 아직 그 자리에 있는 것입니다. BIS 집계에서 엔화의 실질실효환율은 7월 65.23으로 1994년 이후 가장 낮았고, 9월에도 66.61로 장기 평균 117.3보다 43% 아래입니다. 칼럼이 지난 글들에서 다룬 평균 회귀로 보면, 달러는 평균 위에 엔화는 평균보다 한참 아래에 서 있습니다.

'일본은 불안하다'는 느낌을 숫자로 따져 보면
사람들이 엔화를 꺼리는 이유는 대개 '일본은 불안하고 미국은 확실하다'는 느낌입니다. 칼럼은 그 느낌을 숫자로 따집니다. 일본 재무성과 일본은행이 2월 9일 낸 속보를 보면 2025년 일본의 경상수지 흑자는 31조 8,799억 엔으로 1년 전보다 11.1% 늘어 역대 최대였습니다. 물건과 서비스를 사고판 수지는 4조 2,415억 엔 적자였지만, 해외에 쌓아 둔 자산에서 들어온 이자와 배당, 곧 1차 소득수지가 41조 5,903억 엔이었습니다. 수출보다 해외 자산으로 버는 나라가 된 것입니다.

미국 재무부 집계로 일본은 미국 국채를 가장 많이 가진 나라입니다. 2026년 5월 1조 1,431억 달러로 2위 영국(9,486억 달러)을 크게 앞섰고, 가장 최근인 8월에도 1조 683억 달러로 1위였습니다. 다만 영국(1조 95억 달러)과의 차이는 좁혀졌습니다. 워런 버핏의 버크셔 해서웨이는 2019년 7월부터 일본 5대 종합상사를 사들였고, 2024년 말 취득가 138억 달러가 평가액 235억 달러가 됐습니다. 버핏은 주주 서한에서 그 돈을 엔화로 빌렸다고 밝히며, 앞으로의 환율에 대해서는 아무 견해가 없어 환율 영향을 중립에 가깝게 맞춘다고 적었습니다. 세계에서 가장 유명한 투자자도 환율은 맞히지 않고 대응합니다.
엔화를 대하는 두 갈래
칼럼은 이 이야기가 '엔화는 반드시 오른다'는 예언이 아니라고 분명히 합니다. 싼 자리는 더 싸질 수 있습니다. 원·엔 환율은 2021년 10월 무렵 1,070원대에서 긴 하락을 시작했습니다. 장기 평균인 1,020원대부터 사서 들고만 있었다면 칼럼을 쓸 무렵 860원대와 비교해 160원 넘게 평가손실입니다. 하지만 살 때마다 목표가를 따로 정하고 그 건만 파는 기계적 분할매매였다면, 흘러내리는 동안의 오르내림이 하나하나 수익으로 쌓여 그 손실을 웃돌 수 있었습니다.
두 번째 갈래는 외화가 투자 상품이 아니라 돈 그 자체라는 점입니다. 엔화에 묶여 있는 동안 그 돈으로 일본 증시에 올라탈 수 있습니다. 칼럼은 2021년 10월 이후 닛케이지수가 두 배 가까이 올랐다는 점을 짚습니다. 주식에 물리면 기다리는 것 말고 할 일이 많지 않지만, 외화에 물리면 그 돈은 여전히 세계 어디서든 쓸 수 있습니다.
결론은 달러든 엔화든 지금 평균에서 어디쯤 있는지 읽고 예측이 아닌 대응으로 다가가자는 것입니다. 칼럼은 마지막 비유를 이렇게 남깁니다. 「바다의 절반을 처음부터 보지 않기로 하고 고기를 잡으러 나서는 것과 다르지 않다.」
출처
- 신동아, 「달러 버금가는 기축통화, 엔화 주목할 때」(김정훈, 2026-11-08) · https://shindonga.donga.com/article/all/13/6446020/1 · 원문 게재처 저작권 고지. 본문은 요약이고 원문은 길게 옮기지 않았습니다.
- 국제결제은행(BIS), Effective exchange rates, real, broad(2026-11-12 갱신, 2026년 9월 값) · https://data.bis.org/topics/EER
- 일본 재무성·일본은행, Balance of Payments for 2025 C.Y.(Preliminary)(2026-02-09) · https://www.mof.go.jp/policy/international_policy/reference/balance_of_payments/preliminary/bpcy2025.pdf
- 일본은행, Statement on Monetary Policy(2026-09-18) · https://www.boj.or.jp/en/mopo/mpmdeci/mpr_2026/k260918a.pdf
- 미국 재무부, Major Foreign Holders of Treasury Securities(TIC Table 5, 2026년 8월까지) · https://ticdata.treasury.gov/resource-center/data-chart-center/tic/Documents/slt_table5.html
- Berkshire Hathaway, 2024 Shareholder Letter(2025-02-22) · https://www.berkshirehathaway.com/letters/2024ltr.pdf
- 표지: 네이버 증권(하나은행 고시) 원·엔 환율 월봉으로 미스터달러가 그림.
- 본문 그림 1·2: 국제결제은행 실질실효환율로 미스터달러가 그림.
- 본문 그림 3: 일본 재무성·일본은행 국제수지 속보로 미스터달러가 그림.
원문 읽기
신동아
칼럼 원문